코스톨라니의 달걀 투자 모델
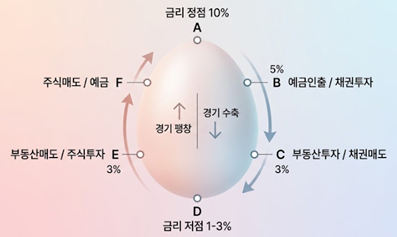
금리 단계별 자산 흐름 및 주요 특징
1) A 지점 (금리 정점 - 약 10%)
· 경기 상태: 호황기 최고조, 인플레이션 우려 고조
· 정책: 재할인율/지준율 인상, 통화량 감소, 강한 긴축 정책
2) B 지점 (불황기 진입 / 금리 하락 구간 - 약 5%)
· 투자 행동: 예금을 인출하여 채권에 투자
· 상태: 투자 심리 급랭, 채권 가격 상승(금리 하락)에 따른 자본 차익 기대
3) C 지점 (불황기 심화 / 저금리 진입 - 약 3%)
· 투자 행동: 채권을 매도하고 부동산에 투자
· 상태: 불경기 도래, 실적 최악, 소비 침체
4) D 지점 (금리 저점 - 약 1% ~ 3%)
· 경기 상태: 극심한 경기 침체
· 정책: 경기 활성화 위한 재할인율/지준율 인하, 통화량 증가, 부양 정책 시작
5) E 지점 (호황기 진입 / 금리 반등 - 약 3%)
· 투자 행동: 부동산을 매도하고 주식에 투자
· 상태: 유동성 공급으로 인한 상승장 시작
6) F 지점 (호황기 과열 / 금리 상승 - 약 5%)
· 투자 행동: 주식을 매도하고 예금으로 이동
· 상태: 기업 실적 최대, 소비 확대, 자산 과열 구간
장기국채금리변동의 원인 : 보험사/연기금
- 10년 이상 장기 국채를 살 수 있는 주체
- 자산(채권)과 부채(보험, 연금)의 만기 불일치 문제를 겪고 있음
. 부채 만기(40년) > 자산 만기(10년) : 재무상 불균형 발생
- 기준금리 상승
. 부채 평가 시 듀레이션 효과 증가로 부채 가치 하락
(듀레이션 : 이자율 변동에 따른 가격 변동성)
. 부채 가치가 자산 가치보다 더 많이 하락 : 재무 건전성 증대 (단, 실제 경제적 변화는 없음)
. 장기채권 매입 시 손실 발생으로 장기채권 매입하지 않음.
. 재무 건전성이 좋아지면 만기가 길어 금리 변동에 영향을 덜 받는 사모 자산 등을 더 많이 편입
. 이러한 구조는 보험사와 연기금이 30년 만기 국채를 매입할 이유를 없애고, 장기채권에 대한 금리상승의 근본적인 원인이 됨.
'ETC' 카테고리의 다른 글
| 26-008 : 디지털 자산으로 패권을 유지하려 하는 미국 (0) | 2026.10.19 |
|---|---|
| 26-007 : 페트로달러 3.0과 새로운 화폐시스템 (0) | 2026.10.19 |
| 26-005 : S&P500 지수의 마이너스 기대 수익률 (0) | 2026.10.15 |
| 26-004 : 안전 자산이 될 금 (0) | 2026.10.15 |
| 26-003 : 미국 안전자산이 된 비트코인 (0) | 2026.10.11 |